Estar registrado en las bases de datos de Veraz (Equifax) o de la Central de Deudores del Banco Central (BCRA) suele transformarse en una traba inmediata a la hora de buscar un crédito, solicitar una tarjeta o incluso alquilar una propiedad. Sin embargo, figurar en este registro no es una condena permanente. La Ley de Protección de Datos Personales N.º 25.326 ampara a los ciudadanos y establece los caminos y los plazos legales para limpiar el historial crediticio de forma totalmente gratuita y sin intermediarios.
Las 3 vías legales para salir del Veraz
1. Salir por cancelación (Pagar la deuda)
-
- Plazo de permanencia: La ley establece que tus datos continuarán guardados por un máximo de 2 años desde la fecha de cancelación del pago.
2. Salir por “Derecho al Olvido” (Deuda vieja sin pagar)
Si tenés una deuda muy antigua que nunca pudiste saldar y la entidad acreedora no te inició acciones legales, podés exigir que te borren del Veraz invocando el derecho al olvido.
-
- Plazo de permanencia: El registro de una deuda impaga puede figurar por un máximo de 5 años a contar desde el momento en que comenzó la mora (el atraso original). Cumplido ese lapso, la información debe ser eliminada obligatoriamente de la base de datos financiera.
3. Salir por error o fraude (Datos incorrectos)
-
- Plazo de permanencia: La eliminación o corrección del dato erróneo debe realizarse de forma inmediata (la ley otorga un plazo de 5 días hábiles para resolver el reclamo).
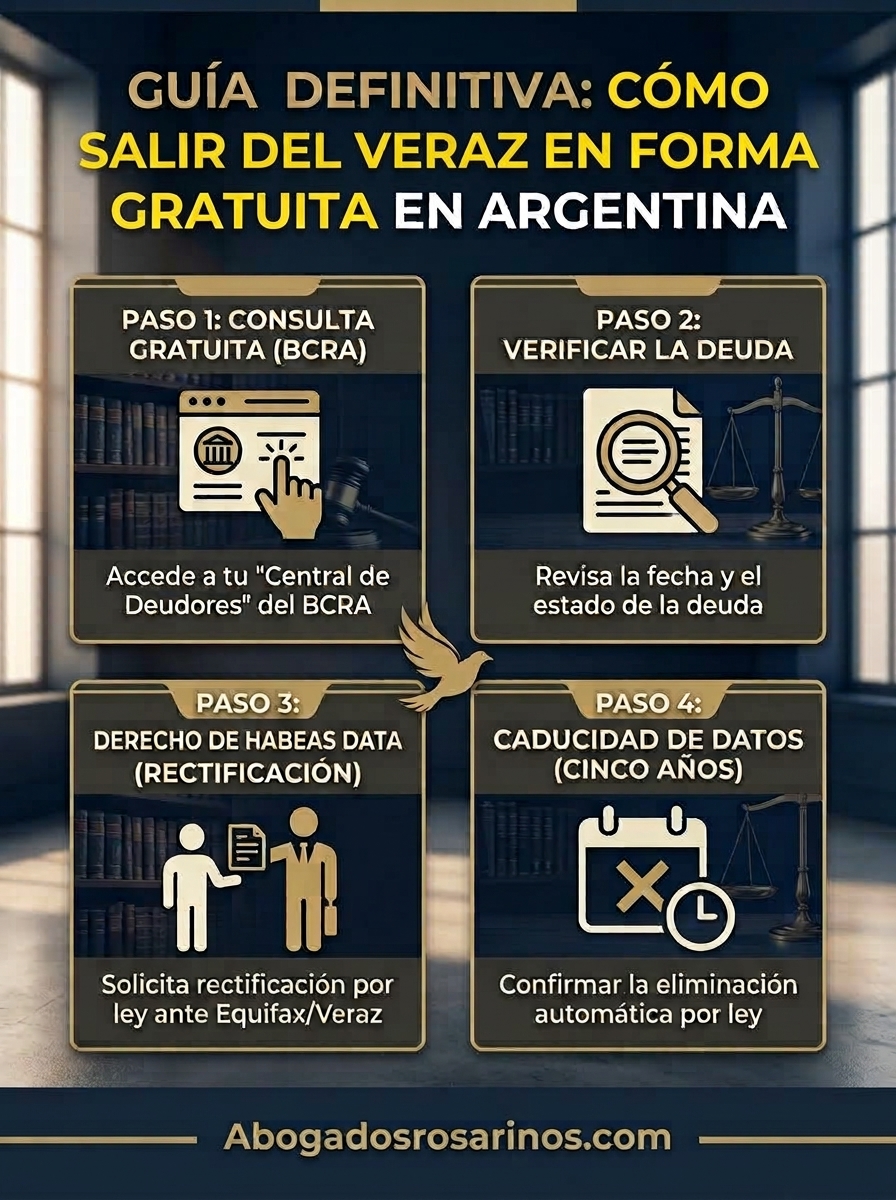
Paso a paso: Cómo hacer el trámite sin pagar un gestor
Paso 1: Consultar el estado real en el BCRA
-
- Ingresá gratis con tu CUIL/CUIT a la Central de Deudores del Banco Central (BCRA) en su web oficial: https://www.bcra.gob.ar/situacion-crediticia/
- Descargá el reporte donde figura tu historial de los últimos 24 meses.
📌 ¿Qué significan las situaciones del BCRA (del 1 al 6)?Cuando consultás tu CUIL en la Central de Deudores del Banco Central, el sistema te asigna una escala de clasificación según el nivel de cumplimiento y los días de atraso que registran tus deudas en los últimos 24 meses.Esta es la escala oficial para las personas físicas (cartera comercial o de consumo):
- Situación 1: Normal. Indica que pagás tus obligaciones al día o con un atraso mínimo que no supera los 31 días. Es la condición ideal y saludable para cualquier historial financiero.
- Situación 2: Con seguimiento de riesgo / Bajo riesgo. Se asigna cuando el atraso en el pago de las cuotas o del resumen de la tarjeta se encuentra entre los 31 y los 90 días.
- Situación 3: Con problemas / Riesgo medio. Esta calificación aparece cuando la mora o el retraso en los pagos se extiende desde los 90 hasta los 180 días.
- Situación 4: Alto riesgo de insolvencia / Riesgo alto. Es una alerta grave para el sistema financiero. Se aplica cuando el atraso ya supera la barrera de los 180 días y llega hasta el año (365 días) sin registrar pagos.
- Situación 5: Irrecuperable. Se utiliza para deudas con un atraso superior al año (más de 365 días) o para aquellas entidades financieras que ya se encuentran en proceso de liquidación.
- Situación 6: Irrecuperable por disposición técnica. Es una categoría administrativa. Aplica a deudas que originalmente estaban en situaciones anteriores con una entidad, pero que fueron transferidas a fideicomisos o empresas de cobranza externa.
Paso 2: Iniciar el reclamo ante Veraz (Equifax)
-
- Por teléfono: Llamá al (011) 5352-4800 de lunes a viernes de 9 a 18 horas.
- Por internet: Entrá a la sección de Gestiones de la web oficial de Equifax/Veraz (Desde esta sección podés dar de alta una gestión de actualización de datos,solicitar la rectificación de los mismos o bien hacer el seguimiento de las gestiones realizadas. IMPORTANTE: Estas gestiones son GRATUITAS, se realizan directamente ante EQUIFAX y no requieren de gestores o intermediarios. Puedes cargar tu gestión ahora y GRATIS. En 5 días hábiles te responderemos. En aquellos casos en que realices una gestión en nombre de otra persona, debés garantizar que contás con la autorización expresa de tu representado..
Paso 3: Tipificar el reclamo y adjuntar pruebas
-
- Desconocimiento de deuda (por fraude o error).
- Actualización de información (si ya pagaste).
- Caducidad / Prescripción (si ya pasaron los 5 años).
Paso 4: Seguimiento del trámite
Una vez iniciado el reclamo, se te asignará un número de trámite. Por ley, Veraz cuenta con un plazo máximo de 5 días hábiles para constatar los datos con el banco o la empresa financiera involucrada, corregir tu estado en la base de datos y notificarte la resolución.