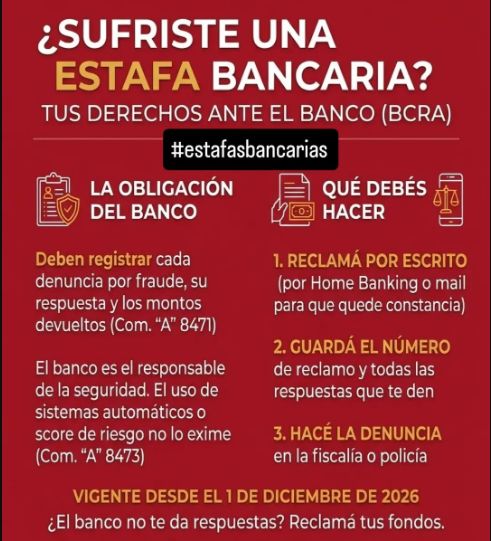
A partir del 1 de diciembre de 2026 entra en vigencia plena la Comunicación “A” 8471 del Banco Central de la República Argentina (BCRA). La normativa establece un marco integral de gestión de riesgo de fraude que transforma las exigencias de seguridad para las entidades financieras y los Proveedores de Servicios de Pago (PSP). A través de este nuevo régimen, el regulador impone pautas estrictas con el objetivo de transparentar las respuestas institucionales frente a las estafas virtuales e incrementar la protección al usuario financiero.
Las principales obligaciones que enfrentarán los bancos
1. Sistema obligatorio y auditable de registro de fraudes (Punto 6.5.2.9)
Las entidades bancarias y de pago estarán obligadas a implementar y mantener un registro sistematizado, trazable y auditable de todas las denuncias por fraude e intentos de estafa. Este sistema deberá consignar de forma fehaciente:
-
Fecha y hora exactas de la denuncia formulada por el cliente.
-
Canal utilizado (Home Banking, teléfono, correo) y detalle del incidente (operaciones no reconocidas, vulneración de credenciales, etc.).
-
Medidas preventivas o de contención adoptadas de inmediato por la entidad.
-
Respuestas y resoluciones definitivas otorgadas a cada caso.
-
Montos económicos reconocidos, bonificados o devueltos a los damnificados.
2. Estándares mínimos de seguridad y control transaccional
La norma exige la incorporación de controles automáticos de detección en tiempo real para pausar o analizar operaciones anómalas de alto riesgo antes de su consolidación. Esto abarca esquemas de verificación reforzada de identidad en:
-
Altas de cuentas nuevas o vinculación de dispositivos.
-
Transferencias inmediatas hacia terceros no habituales.
- Cambios de claves o credenciales de acceso en apps móviles y plataformas web.
>La Comunicación “A” 8471 del Banco Central de la República Argentina (BCRA) establece el marco regulatorio integral para la gestión, prevención y registro del riesgo de fraude en entidades financieras y Proveedores de Servicios de Pago (PSP):
-
Registro obligatorio y auditable de fraudes (Punto 6.5.2.9): Obliga a las entidades a llevar un sistema de registro trazable que documente la fecha y hora de cada denuncia, el canal utilizado, el detalle del incidente, las medidas de contención tomadas, las respuestas brindadas y los montos devueltos o reconocidos al cliente.
-
Trazabilidad y valor probatorio: Transforma las denuncias en expedientes formales auditables por el BCRA y requeribles por la justicia en causas penales, civiles o mediaciones.
-
Controles preventivos en tiempo real: Exige la implementación de mecanismos automáticos para detectar operaciones atípicas y aplicar esquemas de verificación reforzada de identidad (en transferencias, altas de cuenta o cambios de credenciales de homebanking).
-
Entrada en vigencia: Su cumplimiento total y la exigencia de este registro sistematizado aplican a partir del 1 de diciembre de 2026.
-
3. Los algoritmos no eximen de responsabilidad (Comunicación “A” 8473)
En concordancia con el marco general, la Comunicación “A” 8473 explicita un principio clave: la adopción de herramientas automatizadas o scores de riesgo de fraude no reduce la responsabilidad primaria del banco en la custodia de los fondos de sus usuarios. Las entidades no podrán rechazar reclamos amparándose de forma exclusiva en la evaluación técnica de un algoritmo.
Impacto en la práctica: Relevancia jurídica y probatoria
Esta actualización normativa cambia de forma significativa el escenario al momento de iniciar reclamos o demandas judiciales:
-
Trazabilidad fehaciente: Evita que el reclamo quede postergado en gestiones informales o atenciones telefónicas sin constancia. Genera un expediente oficial sujeto a auditoría del BCRA e inspección judicial.
- Herramienta clave de prueba: En procesos mediatorios, demandas civiles o investigaciones penales, los juzgados y fiscalías contarán con la facultad de exigir la exhibición completa del registro interno de la entidad financiera respecto de la estafa sufrida.
>La Comunicación “A” 8473 del Banco Central de la República Argentina (BCRA) complementa el marco normativo de prevención de fraudes bancarios y estafas digitales. Sus puntos centrales son:-
Inalterabilidad de la responsabilidad primaria: Dispone de forma explícita que la adopción, consulta o implementación de herramientas de score de riesgo de fraude (evaluaciones algorítmicas o automatizadas) no reduce ni modifica la responsabilidad objetiva que tiene la entidad financiera en la custodia de los fondos y la seguridad de las operaciones.
-
Prohibición de rechazos automáticos: Impide a los bancos y Proveedores de Servicios de Pago (PSP) fundamentar la negativa o el rechazo de un reclamo escudándose únicamente en los resultados de sus sistemas automatizados de evaluación de riesgo.
-
Obligación de diligencia y análisis integral: Exige a las entidades realizar una revisión humana y exhaustiva de cada caso denunciado, debiendo probar objetivamente que cumplieron con todos los estándares de seguridad exigidos antes de atribuir negligencia al usuario.
-